

配资是一种为投资者提供杠杆资金的金融服务!

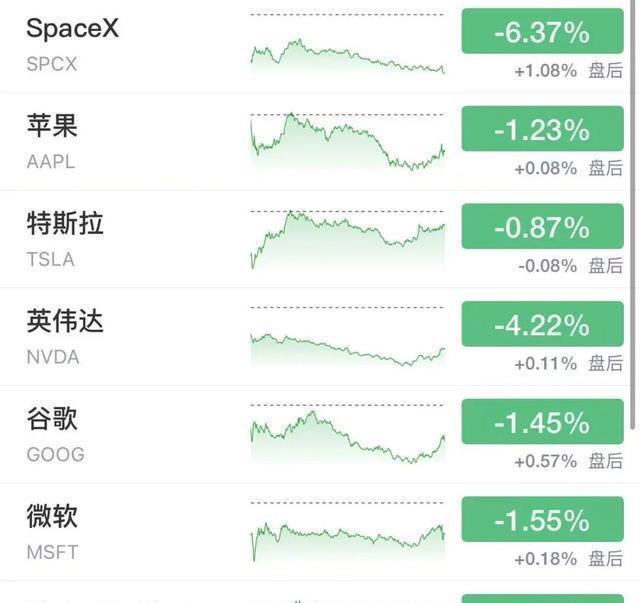
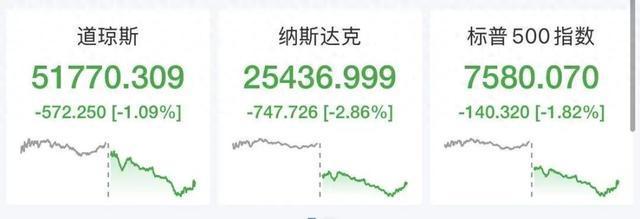
北京时间10月31日凌晨,美股收盘后英伟达单日市值缩水2170亿美元,约合人民币1.4万亿元。苹果收盘市值为5.03万亿美元,而英伟达则降至4.93万亿美元,苹果因此重新成为全球市值最高的上市公司。这并非苹果股价上涨所致,而是英伟达跌幅更大导致的被动反超。当天苹果跌1.2%,英伟达跌4.2%,美股三大指数全线收跌,道指跌1.09%,标普500跌1.82%,纳指跌2.86%。
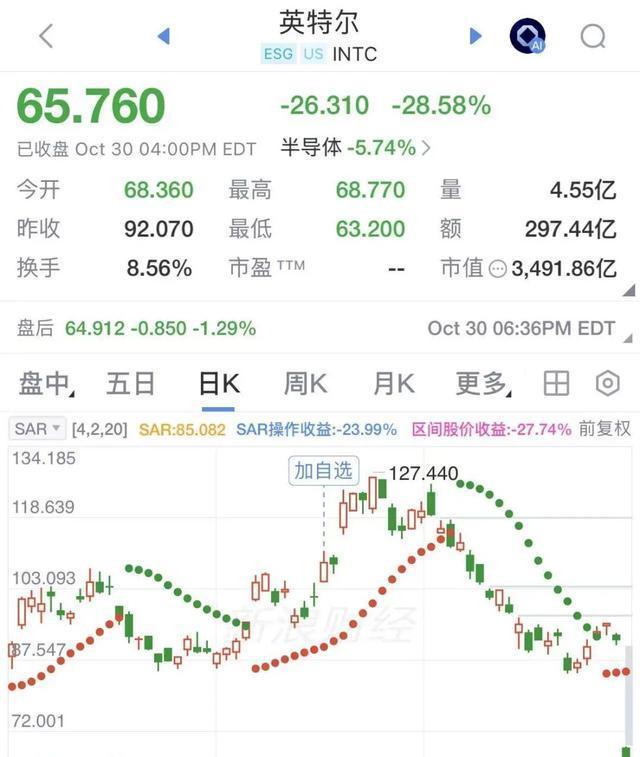
科技股整体回落,SpaceX跌6.39%,微软、Meta、谷歌、亚马逊、苹果跌幅均超过1%,特斯拉跌0.87%。芯片板块尤为明显,费城半导体指数跌7.2%,创下6月以来最大单日跌幅。英特尔跌28.58%,高通跌超11%,AMD跌超10%,ARM跌近10%,博通、美光也显著下挫。英特尔给出的第四季度营收指引低于市场预期,调整后每股收益指引也不及预期。客户端PC业务下滑明显,存储短缺和终端需求疲软使整机成本上升,渠道继续压库存。以色列晶圆厂爆炸事故进一步加剧了生产压力,预计两个季度合计减少约6亿美元营收,并对毛利率造成影响。尽管数据中心与AI业务仍在增长,但供应受限无法完全抵消PC端的下滑。
类似情况在其他公司也有所体现。亚马逊披露自由现金流为负424亿美元,维持2026年资本开支2200亿美元的预测;Alphabet第三季度自由现金流为负90.7亿美元;Meta财报显示数据中心建设带来的折旧压力上升,毛利率受到挤压。这些公司并未停止AI投入,但市场开始关注现金流能否支撑。苹果在这套逻辑中显得更稳,今年以来股价累计上涨27%,在“七巨头”中表现领先。市场预计其2026财年自由现金流将同比增长38%,达到1420亿美元。这意味着苹果重夺市值第一更多是因为防御性资产溢价上升。
存储和光通信板块同样受到影响,闪迪跌13.47%,SK海力士跌7.95%,西部数据、希捷科技跌幅都超过7%。闪迪第一财季虽然营收和利润超预期,并宣布1拆8股票拆分,但消费类营收环比下降29%,市场担忧其高毛利率难以持续。光通信方向也同步走弱,Tower半导体跌11.41%,Coherent跌11.34%,迈威尔科技跌10.05%,Lumentum跌8.57%。AI服务器挤占DRAM产能,推高存储价格,导致PC整机成本上升,终端需求受压。上游涨价与下游萎缩相互牵制,产业链预期被重新评估。
资金并未停留在科技板块内部轮动,消费、医药、能源等方向相对抗跌,沃尔玛、可口可乐、礼来、阿斯利康等个股逆势上涨。这表明市场并非全面恐慌,而是把资金从高估值、高资本开支、高波动方向移向现金流更稳定、需求更可预测的板块。摩根大通数据显示,截至10月27日,标普500低波动率股票的持仓拥挤度指标升至17.9%,处于历史第18百分位,较今年年中明显回升。这轮下跌还带有全球产业链传导特征,台积电ADR跌5.95%,阿斯麦ADR跌6.24%,应用材料跌7.13%,泛林集团跌10.2%。亚太芯片股、韩国KOSPI、日经指数也同步承压,显示市场对芯片需求、云厂商资本开支节奏和存储价格走势的担忧正在从美股向全球扩散。
接下来,市场将重点关注几个具体指标。英伟达定于11月17日公布业绩,将成为本轮AI财报季的关键验证。云厂商资本开支是否放缓、PC市场是否出现触底信号、存储芯片价格与供应能否缓解、英特尔代工扩张与现金流压力如何平衡,都将直接影响板块定价。短期来看,资金正从高弹性赛道流向确定性更强的资产;中期而言,AI商业化兑现速度、融资成本和产业链供需变化仍是决定科技股估值的核心变量。
睿迎网提示:文章来自网络,不代表本站观点。


